Verträge nach Art
Kfz-Versicherung wechseln: Stichtag 30. November und die Ausnahmen
Stand: 20.10.2026 · von Martin Stiller · Lesezeit 7 Min.
Mit Hilfe von KI generiert und von uns geprüft. Keine Rechtsberatung.
Der 30. November ist kein Gesetzestermin, sondern das Ergebnis aus Vertragslaufzeit und Kündigungsfrist. Wer das versteht, kann für den eigenen Vertrag nachrechnen, ob der Stichtag stimmt, und kennt die Ausnahmen. Fristen bei anderen Verträgen findest du in der Übersicht der Kündigungsfristen in Deutschland.
Kfz-Versicherung kündigen: Warum gilt der Stichtag 30. November?
Der Stichtag ergibt sich aus zwei Dingen: einem Versicherungsjahr, das am 31. Dezember endet, und einer Kündigungsfrist von einem Monat. Bei den meisten Kfz-Versicherungen endet die Versicherungsperiode zum Jahresende, schreibt die Verbraucherzentrale Niedersachsen.
Für die Kfz-Haftpflicht steht die Monatsfrist im Gesetz. Mit „es“ ist das Versicherungsverhältnis gemeint:
„Es verlängert sich um jeweils ein Jahr, wenn es nicht spätestens einen Monat vor Ablauf schriftlich gekündigt wird.“ — § 5a Abs. 1 Satz 2 PflVG
Für die gesamte Kfz-Versicherung sagen die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) dasselbe: Du kannst zum Ablauf des Versicherungsjahres kündigen, und die Kündigung ist nur wirksam, wenn sie spätestens einen Monat vor Ablauf zugeht (Abschnitt G.2.1 der AKB 2015, Stand 13.10.2026). Diese Bedingungen sind eine unverbindliche Empfehlung, abweichende Vereinbarungen sind möglich. Den Rahmen setzt das Versicherungsvertragsgesetz: Die Kündigungsfrist muss für beide Seiten gleich sein und darf nicht weniger als einen und nicht mehr als drei Monate betragen (§ 11 Abs. 3 VVG).
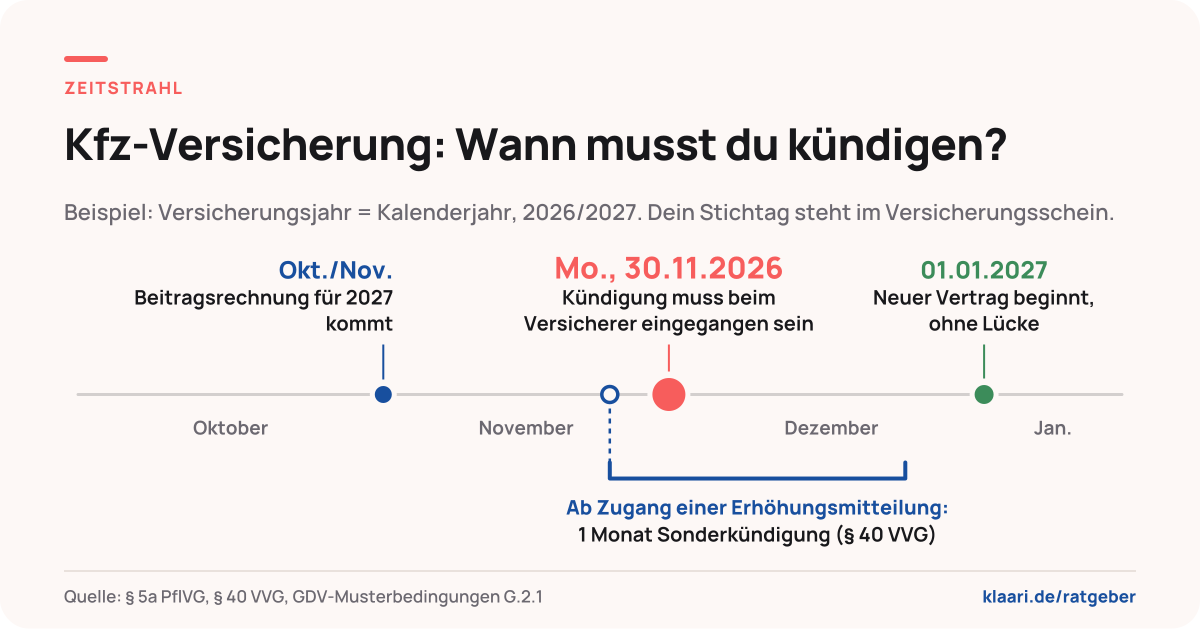
Gerechnet wird immer vom Ende deines Versicherungsjahres aus, nicht vom Kalender. Das Ablaufdatum steht in deinem Versicherungsschein.
| Dein Versicherungsjahr endet am | Die Kündigung muss spätestens eingehen am | Grundlage |
|---|---|---|
| 31. Dezember | 30. November | AKB G.2.1 (Monatsfrist) |
| 14. Juli (Beispiel) | 14. Juni | Beispiel der Verbraucherzentrale Niedersachsen |
| Vertrag mit Laufzeit unter einem Jahr | Keine Kündigung nötig, der Vertrag endet zum vereinbarten Zeitpunkt | AKB G.1.3, § 5a Abs. 1 Satz 4 PflVG |
Laut Verbraucherzentrale Niedersachsen werden immer häufiger Laufzeiten vereinbart, die mitten im Jahr enden. Dann bleibt es bei einem Monat Frist, nur der Stichtag wandert.
Was muss in die Kündigung, und in welcher Form?
In die Kündigung gehören dein Name, deine Anschrift, die Versicherungsnummer, das Kennzeichen und der Termin, zu dem der Vertrag enden soll, etwa „zum 31.12.2026“. Dazu kommen Datum, Unterschrift und die Bitte um eine schriftliche Bestätigung.
Zur Form: Das Gesetz spricht bei der Kfz-Haftpflicht von einer „schriftlichen“ Kündigung (§ 5a Abs. 1 PflVG). Viele Versicherer nehmen inzwischen auch Textform an, also eine lesbare Erklärung mit deinem Namen auf einem dauerhaften Datenträger wie eine E-Mail (§ 126b BGB). Was bei deinem Vertrag gilt, steht in deinen Bedingungen und auf der Seite deines Versicherers. Wer keine Zweifel offenlassen will, schickt einen unterschriebenen Brief und fordert zusätzlich eine Bestätigung an.
Wie beweise ich, dass die Kündigung rechtzeitig angekommen ist?
Entscheidend ist der Zugang beim Versicherer, nicht das Datum auf dem Brief. Die Musterbedingungen sagen es ausdrücklich: Eine Kündigung ist nur wirksam, wenn sie innerhalb der jeweiligen Frist zugeht (AKB G.5). Das entspricht dem allgemeinen Grundsatz, dass eine Erklärung gegenüber einem Abwesenden mit ihrem Zugang wirksam wird (§ 130 Abs. 1 BGB). Ein Brief, den du am 30. November einwirfst, kommt deshalb in aller Regel zu spät.
Im Streitfall zählt, was du belegen kannst. Als Nachweis kommen zum Beispiel ein Einschreiben, ein Fax-Sendebericht, eine Eingangsbestätigung per E-Mail oder die Bestätigungsseite eines Kundenportals infrage. Am sichersten ist die schriftliche Bestätigung des Versicherers, um die du in der Kündigung bitten solltest.
Tipp: Schick die Kündigung nicht am letzten Tag ab, sondern sobald dein neuer Vertrag steht. Ein paar Tage Puffer kosten nichts.
Stichtag verpasst: Gibt es noch einen Weg?
Ja, aber nur bei bestimmten Anlässen: nach einer Beitragserhöhung, nach einem Schaden oder wenn das Fahrzeug den Besitzer wechselt. Jeder dieser Wege hat eine eigene, meist kurze Frist.
| Anlass | Frist | Wirkung | Grundlage |
|---|---|---|---|
| Beitragserhöhung aufgrund einer Anpassungsklausel, ohne dass sich der Schutz entsprechend ändert | 1 Monat nach Zugang der Mitteilung | sofort, frühestens zum Zeitpunkt der Erhöhung | § 40 Abs. 1 VVG, AKB G.2.7 |
| Schaden in der Kasko | bis 1 Monat nach Abschluss der Verhandlungen über die Entschädigung | sofort oder zu einem späteren Zeitpunkt, spätestens zum Vertragsablauf | § 92 VVG, AKB G.2.3 und G.2.4 |
| Schaden in der Haftpflicht | 1 Monat ab Anerkennung oder Ablehnung des Anspruchs, oder ab Rechtskraft des Urteils | wie oben | § 111 VVG, AKB G.2.3 |
| Fahrzeug verkauft | Der Käufer kann innerhalb eines Monats nach dem Erwerb kündigen | sofort oder zum Ende der laufenden Versicherungsperiode | § 96 Abs. 2 VVG, AKB G.2.5 |
Beitragserhöhung. So lautet die Regel im Gesetz:
„Erhöht der Versicherer auf Grund einer Anpassungsklausel die Prämie, ohne dass sich der Umfang des Versicherungsschutzes entsprechend ändert, kann der Versicherungsnehmer den Vertrag innerhalb eines Monats nach Zugang der Mitteilung des Versicherers mit sofortiger Wirkung, frühestens jedoch zum Zeitpunkt des Wirksamwerdens der Erhöhung, kündigen.“ — § 40 Abs. 1 Satz 1 VVG
Der Versicherer muss in der Mitteilung auf dieses Kündigungsrecht hinweisen, und die Mitteilung muss dir spätestens einen Monat vor Wirksamwerden der Erhöhung zugehen (§ 40 Abs. 1 Satz 2 und 3 VVG). Nach den Musterbedingungen gilt das für Erhöhungen durch Typklasse, Regionalklasse oder Tarifänderung (J.4). Diese Änderungen werden mit Beginn des nächsten Versicherungsjahres wirksam (J.1, J.2). Erhöhungen aus deinem eigenen Schadenverlauf (K.1) nennt das Kündigungsrecht nicht. Die Einzelheiten stehen laut Verbraucherzentrale Niedersachsen in der Beitragsrechnung für das neue Versicherungsjahr.
Dein Fenster kann also über den 30. November hinausreichen: Geht dir die Mitteilung am 28. November zu, läuft die Frist bis zum 28. Dezember. Weil die Kündigung erst zum Wirksamwerden der Erhöhung greift, brauchst du dann trotzdem rechtzeitig einen neuen Vertrag. Mehr dazu in der Übersicht zum Sonderkündigungsrecht bei Preiserhöhung.
Schaden. Das Recht, nach einem Schadenfall zu kündigen, haben beide Seiten, also auch dein Versicherer. Wer kündigt, kann bestimmen, ob die Kündigung sofort oder später wirksam wird, spätestens zum Ablauf des Vertrags (AKB G.2.4). Bei der Haftpflicht liegt der Fristbeginn an der Anerkennung oder Ablehnung des Freistellungsanspruchs. Der Gesetzeswortlaut dazu:
„Die Kündigung ist nur innerhalb eines Monats seit der Anerkennung oder Ablehnung des Freistellungsanspruchs oder seit der Rechtskraft des im Rechtsstreit mit dem Dritten ergangenen Urteils zulässig.“ — § 111 Abs. 2 Satz 1 VVG
Fahrzeug verkauft. Verkaufst du dein Auto, geht die Versicherung auf den Käufer über (§ 95 Abs. 1 VVG, AKB G.7.1). Den Verkauf musst du dem Versicherer unverzüglich anzeigen (§ 97 Abs. 1 VVG). Die Kündigung nach § 96 Abs. 2 VVG ist ein Recht des Käufers. Weitere Fristen für andere Versicherungen erklärt der Beitrag Versicherung kündigen: Fristen nach dem VVG.
Was solltest du vor dem Wechsel prüfen?
Prüfe zuerst die Leistungen und erst danach den Preis. Die Verbraucherzentrale Niedersachsen rät, auf Fahrerkreis, versicherte Jahresfahrleistung und Selbstbeteiligung zu achten, denn sie bestimmen den Beitrag. Ein Angebot, das billiger wirkt, kann bei Werkstattbindung, Deckungssummen oder Kasko-Leistungen weniger bieten als dein bisheriger Vertrag.
Schadenfreiheitsklasse. Nach den Musterbedingungen wird der Schadenverlauf beim Wechsel zu einem anderen Versicherer übernommen (AKB I.6.1.4), und dein bisheriger Versicherer gibt dem neuen auf Anfrage Auskunft (I.8.2). Außerdem hast du Anspruch auf eine Bescheinigung über den Schadenverlauf, auf Verlangen binnen 15 Tagen und bei Vertragsende (§ 5c PflVG). Sondereinstufungen und Rabattschutz des alten Vertrags übernimmt der neue Versicherer laut Verbraucherzentrale Niedersachsen in der Regel nicht. Hast du in den letzten Jahren Schäden verursacht und nur wegen eines Rabattschutzes eine günstige Klasse, kann sich der Wechsel dann weniger lohnen.
Keine Lücke. Als Halter bist du verpflichtet, eine Kfz-Haftpflichtversicherung abzuschließen und aufrechtzuerhalten (§ 1 PflVG). Ein Fahrzeug ohne diese Versicherung darf nicht gebraucht werden (§ 6 Abs. 1 PflVG). Dein neuer Versicherer muss dir zu Beginn des Versicherungsschutzes eine Versicherungsbestätigung übermitteln (§ 5b Abs. 1 PflVG). Die Verbraucherzentrale Niedersachsen empfiehlt deshalb, den alten Vertrag erst zu kündigen, wenn ein verbindliches Angebot vorliegt und der neue Vertrag abgeschlossen ist.
Welche Schritte gehören zum Wechsel?
Sechs Schritte reichen, und der Zeitplan lässt sich von hinten rechnen: Stichtag minus ein paar Tage Puffer. Hol dein Angebot also lieber Mitte November ein als am Wochenende vor dem Stichtag.
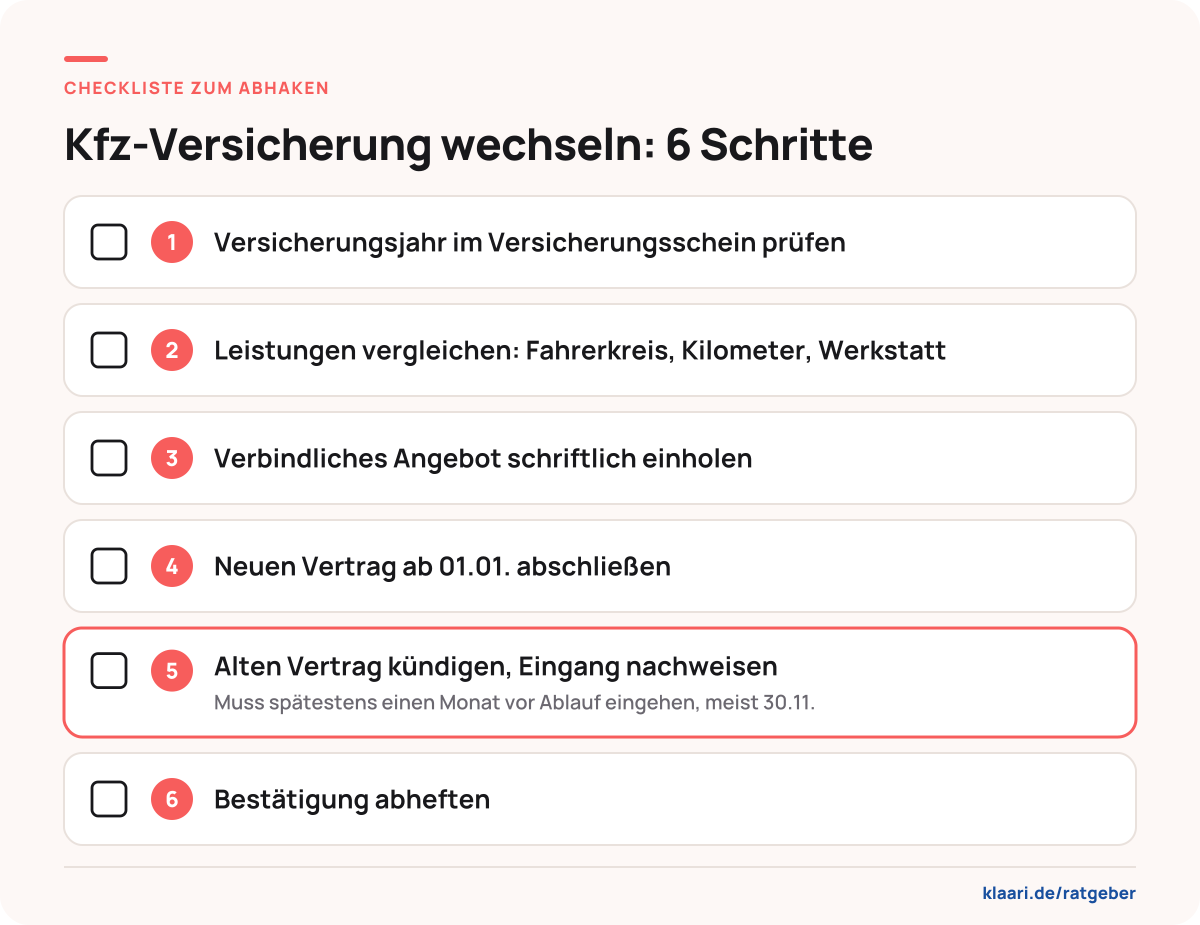
- Versicherungsjahr im Versicherungsschein prüfen.
- Leistungen vergleichen: Fahrerkreis, Kilometer, Werkstattbindung.
- Verbindliches Angebot schriftlich einholen.
- Neuen Vertrag ab 1. Januar abschließen.
- Alten Vertrag kündigen und den Eingang nachweisen.
- Bestätigung abheften.
Wenn du solche Termine nicht im Kopf behalten willst, trägst du den Stichtag in deinen Kalender ein oder hältst ihn in einer Vertragsübersicht wie klaari fest. Ob die Ausnahmen in deinem Fall greifen, hängt von deinem Vertrag ab. Wie ein ganzes Jahr voller Fristen aussehen kann, zeigt die Geschichte Ein Jahr, zwölf Fristen.
Häufige Fragen
Was, wenn der 30. November auf ein Wochenende fällt?
In diesem Jahr stellt sich die Frage nicht, denn der 30. November 2026 ist ein Montag. § 193 BGB schiebt Fristen auf den nächsten Werktag, wenn der letzte Tag ein Samstag, Sonntag oder Feiertag ist. Ob das auch für eine Frist gilt, die rückwärts vom Vertragsende gerechnet wird, lässt sich dem Gesetz nicht sicher entnehmen. Verlass dich in anderen Jahren deshalb nicht darauf und sende die Kündigung einige Tage früher ab.
Muss der neue Versicherer meine Schadenfreiheitsklasse übernehmen?
Nach den GDV-Musterbedingungen wird der Schadenverlauf bei einem Versichererwechsel übernommen (Abschnitt I.6.1.4), und dein bisheriger Versicherer muss dem neuen auf Anfrage Auskunft geben (I.8.2). Diese Bedingungen sind unverbindlich, der Wortlaut im Vertrag des neuen Versicherers zählt. Sondereinstufungen und Rabattschutz werden laut Verbraucherzentrale Niedersachsen in der Regel nicht übernommen. Auf Verlangen und bei Vertragsende stellt dir dein bisheriger Versicherer außerdem eine Bescheinigung über den Schadenverlauf aus (§ 5c PflVG).
Kann ich nach einem Unfall kündigen?
Ja, nach einem Schadenfall können Versicherungsnehmer und Versicherer kündigen (§ 92 Abs. 1 VVG für die Kasko, § 111 Abs. 1 VVG für die Haftpflicht). Die Kündigung muss innerhalb eines Monats beim Versicherer eingehen. Die Frist beginnt in der Kasko mit dem Abschluss der Entschädigungsverhandlungen, in der Haftpflicht mit der Anerkennung oder Ablehnung des Freistellungsanspruchs oder mit der Rechtskraft eines Urteils im Rechtsstreit mit dem Geschädigten.
Gilt der Kündigungsbutton auch für Kfz-Versicherungen?
Nein, der Kündigungsbutton gilt nicht für Versicherungsverträge. § 312k Abs. 1 Satz 2 Nr. 2 BGB nimmt Verträge über Finanzdienstleistungen aus, und § 312 Abs. 2 Nr. 1 BGB zählt Versicherungen ausdrücklich dazu. Manche Versicherer bieten trotzdem ein Online-Formular oder ein Kundenportal an, verpflichtet sind sie dazu aber nicht.
Dieser Beitrag wurde mit Hilfe von KI generiert und von uns geprüft. Er ist eine allgemeine Information und keine Rechtsberatung. Bei Fragen zu deinem Vertrag helfen die Verbraucherzentrale oder eine Anwältin bzw. ein Anwalt.
Quellen und Rechtsgrundlagen
- § 5a PflVG – Dauer des Versicherungsverhältnisses, Kündigungsfiktion ↗ · abgerufen am 20.10.2026
- § 11 VVG – Verlängerung, Kündigung ↗ · abgerufen am 20.10.2026
- § 40 VVG – Kündigung bei Prämienerhöhung ↗ · abgerufen am 20.10.2026
- § 92 VVG – Kündigung nach Versicherungsfall ↗ · abgerufen am 20.10.2026
- § 111 VVG – Kündigung nach Versicherungsfall (Haftpflicht) ↗ · abgerufen am 20.10.2026
- §§ 95 bis 97 VVG – Veräußerung der versicherten Sache ↗ · abgerufen am 20.10.2026
- §§ 1, 5b, 5c, 6 PflVG – Versicherungspflicht, Versicherungsbestätigung, Schadenverlauf, Verbot unversicherter Fahrzeuge ↗ · abgerufen am 20.10.2026
- GDV: Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015, Stand 13.10.2026), unverbindliche Musterbedingungen ↗ · abgerufen am 20.10.2026
- § 130 BGB – Wirksamwerden der Willenserklärung gegenüber Abwesenden ↗ · abgerufen am 20.10.2026
- § 126b BGB – Textform ↗ · abgerufen am 20.10.2026
- § 193 BGB – Sonn- und Feiertag; Sonnabend ↗ · abgerufen am 20.10.2026
- § 312 BGB – Anwendungsbereich ↗ · abgerufen am 20.10.2026
- § 312k BGB – Kündigung von Verbraucherverträgen im elektronischen Geschäftsverkehr ↗ · abgerufen am 20.10.2026
- Verbraucherzentrale Niedersachsen: Kfz-Versicherung 2025, jetzt vergleichen und bis zum 30. November wechseln ↗ · abgerufen am 20.10.2026