Privatsphäre & Online-Rechte
Vertragsmanager mit oder ohne Kontozugriff: Was Apps über dein Konto sehen dürfen
Stand: 05.11.2026 · von Martin Stiller · Lesezeit 8 Min.
Mit Hilfe von KI generiert und von uns geprüft. Keine Rechtsberatung.
Wer wissen will, welche Verträge und Abos er hat, steht oft vor einer Wahl: Die App liest dein Konto, oder du gibst ihr die Dokumente. Beides führt zu einer Übersicht, aber die Wege unterscheiden sich darin, was die App von dir sieht. Dieser Beitrag erklärt beide fair und ohne Namen von Anbietern.
Wie erkennen Apps überhaupt Verträge?
Apps erkennen Verträge auf zwei Wegen: aus Kontoumsätzen (Weg A) oder aus Dokumenten (Weg B). Beim Weg A durchsucht ein Dienst deine Umsätze nach wiederkehrenden Zahlungen und ordnet sie Anbietern zu. Beim Weg B lädst du Vertrags-PDFs oder Fotos hoch oder trägst Daten von Hand ein; die App liest daraus Anbieter, Kosten und Fristen. Beide Wege lassen sich auch kombinieren.
Was ist ein Kontoinformationsdienst?
Ein Kontoinformationsdienst ist ein Online-Dienst, der Informationen über deine Zahlungskonten bei anderen Banken bündelt. Das Zahlungsdiensteaufsichtsgesetz (ZAG) definiert ihn als Dienst „zur Mitteilung konsolidierter Informationen über ein Zahlungskonto oder mehrere Zahlungskonten des Zahlungsdienstnutzers bei einem oder mehreren anderen Zahlungsdienstleistern“ (§ 1 Abs. 34 ZAG). Die Deutsche Bundesbank beschreibt, dass solche Dienste Kontostände und Umsätze in einer Übersicht zeigen und nur Zugang erhalten, wenn du als Kontoinhaber ausdrücklich zustimmst.
Wer solche Dienste anbieten will, braucht eine Registrierung:
„Wer im Inland gewerbsmäßig oder in einem Umfang, der einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb erfordert, als Zahlungsdienst ausschließlich Kontoinformationsdienste erbringen will, bedarf nur der schriftlichen oder elektronischen Registrierung durch die Bundesanstalt.“ — § 34 Abs. 1 Satz 1 ZAG
Mit der Bundesanstalt ist die BaFin gemeint. Außerdem darf der Dienst nach § 51 Abs. 1 ZAG nur mit deiner ausdrücklichen Zustimmung arbeiten, nur auf die Konten zugreifen, die du bezeichnet hast, und Daten nur für den Dienst verwenden, den du ausdrücklich verlangt hast. Ob ein Anbieter registriert ist, kannst du bei der BaFin prüfen, zum Beispiel in der Unternehmensdatenbank prüfen. Manche Apps nutzen im Hintergrund einen anderen Dienstleister; in den Bedingungen steht, wer als Kontoinformationsdienstleister auftritt.
Was sieht so ein Dienst über dich?
Ein Kontoinformationsdienst sieht in der Regel Kontostände und Umsätze, also auch Empfänger und Verwendungszweck jeder Zahlung. Das genügt, um wiederkehrende Abbuchungen zu finden. Es zeigt aber mehr, als für die reine Vertragssuche nötig wäre. Der Europäische Datenschutzausschuss hält in seinen Leitlinien fest, dass sich aus Finanztransaktionen sensible Informationen ergeben können. Schon einzelne Zahlungen, etwa an Parteien, Kirchen, Gewerkschaften oder Ärzte, können Rückschlüsse auf Überzeugungen oder Gesundheit zulassen, und aus der Summe der Umsätze lassen sich Verhaltensmuster ableiten. Betroffen sind außerdem Dritte, die dir Geld überweisen; ihre Daten tauchen in deinen Umsätzen auf.
Das heißt nicht, dass ein Dienst diese Informationen missbraucht. Es heißt, dass du eine echte Abwägung triffst, wenn du ihm Zugang gibst. Den Zugang kannst du nach Angaben von Banken widerrufen, im Online-Banking oder beim Dienst selbst.
Mit oder ohne Kontozugriff: Was passt zu dir?
Welcher Weg passt, hängt davon ab, was dir wichtiger ist: möglichst wenig Aufwand oder möglichst wenig geteilte Daten. Die Tabelle stellt beide gegenüber:
| Kriterium | Weg A: Kontoumsätze | Weg B: Dokumente |
|---|---|---|
| Woher kommen die Daten? | Aus deinem Zahlungskonto | Aus Vertrags-PDFs, Fotos oder Eingaben |
| Was sieht der Dienst? | Alle Umsätze der freigegebenen Konten | Nur die Verträge, die du hochlädst |
| Erkennt er Kündigungsfristen? | Nicht aus dem Umsatz; Fristen müssen aus zusätzlichen Angaben oder Dokumenten kommen | Ja, direkt aus dem Vertrag |
| Aufwand für dich | Gering: Einmal freigeben | Höher: Dokumente finden und hochladen |
| Vollständigkeit | Erkennt Verträge, die du vergessen hast, sofern gezahlt wird | Erkennt nur Verträge, deren Dokument du hast |
| Aufsicht und Regeln | ZAG (Registrierung, Zustimmung), DSGVO | DSGVO; keine Zahlungsdienste-Aufsicht, weil kein Zugriff auf Zahlungskonten |
| Typisches Risiko | Breiter Einblick in dein Finanzleben | Vertragsdokumente enthalten persönliche Daten, daher Schwärzung und Löschung prüfen |
Weg A passt, wenn du eine vollständige Übersicht über deine Zahlungen willst und bereit bist, einem registrierten Dienst Einblick zu geben. Weg B passt, wenn deine Bankdaten bei dir bleiben sollen und du bereit bist, ein paar Dokumente herauszusuchen. Mehr dazu, wo du Vertragsunterlagen findest, steht im Beitrag Wo sind meine Verträge?.
Du musst dich nicht endgültig festlegen. Bei Weg A bestimmst du selbst, welche Konten du freigibst: Der Dienst darf nur auf Konten zugreifen, die du bezeichnet hast (§ 51 Abs. 1 Satz 2 ZAG). Wer Weg A nutzen möchte, kann also ein Konto wählen, über das vor allem Fixkosten laufen, und das private Hauptkonto außen vor lassen. Und es gibt einen dritten Weg ganz ohne App: eine eigene Liste mit Anbieter, Kosten, Laufzeit und Kündigungsfrist, die du anhand der Verträge selbst führst. Sie macht mehr Arbeit, bleibt aber vollständig bei dir.
Worauf du bei jeder Vertrags-App achten solltest
Ob mit oder ohne Kontozugriff: Eine Handvoll Fragen schafft schnell Klarheit.
- Geschäftsmodell: Zahlst du mit Geld, mit Daten oder über Provisionen und Werbung?
- Welche Daten: Was genau wird abgerufen oder hochgeladen, und braucht die App das wirklich?
- Wo verarbeitet: Wer verarbeitet die Daten, und sind Auftragsverarbeiter benannt?
- Wie lange gespeichert: Was bleibt nach der Analyse, was wird gelöscht?
- KI-Verarbeitung: Gehen Rohdaten an ein KI-Modell oder erst bereinigte Daten?
- Schwärzung: Wird erklärt, was geschwärzt wird und wie zuverlässig das ist?
- Löschung und Widerruf: Kannst du Konto und Daten in der App selbst löschen, und wie widerrufst du eine Zustimmung?
Antworten darauf stehen in der Datenschutzerklärung. Fehlen sie, ist das selbst eine Antwort. Eine Übersicht nützt am meisten, wenn auch die Fristen darin stehen; die Grundlagen findest du in der Übersicht der Kündigungsfristen.
Pseudonymisiert oder anonymisiert: Was ist der Unterschied?
Pseudonymisierte Daten sind nicht anonym, sondern bleiben personenbezogen. Die DSGVO definiert Pseudonymisierung so:
„… die Verarbeitung personenbezogener Daten in einer Weise, dass die personenbezogenen Daten ohne Hinzuziehung zusätzlicher Informationen nicht mehr einer spezifischen betroffenen Person zugeordnet werden können, sofern diese zusätzlichen Informationen gesondert aufbewahrt werden und technischen und organisatorischen Maßnahmen unterliegen, die gewährleisten, dass die personenbezogenen Daten nicht einer identifizierten oder identifizierbaren natürlichen Person zugewiesen werden“ — Art. 4 Nr. 5 DSGVO
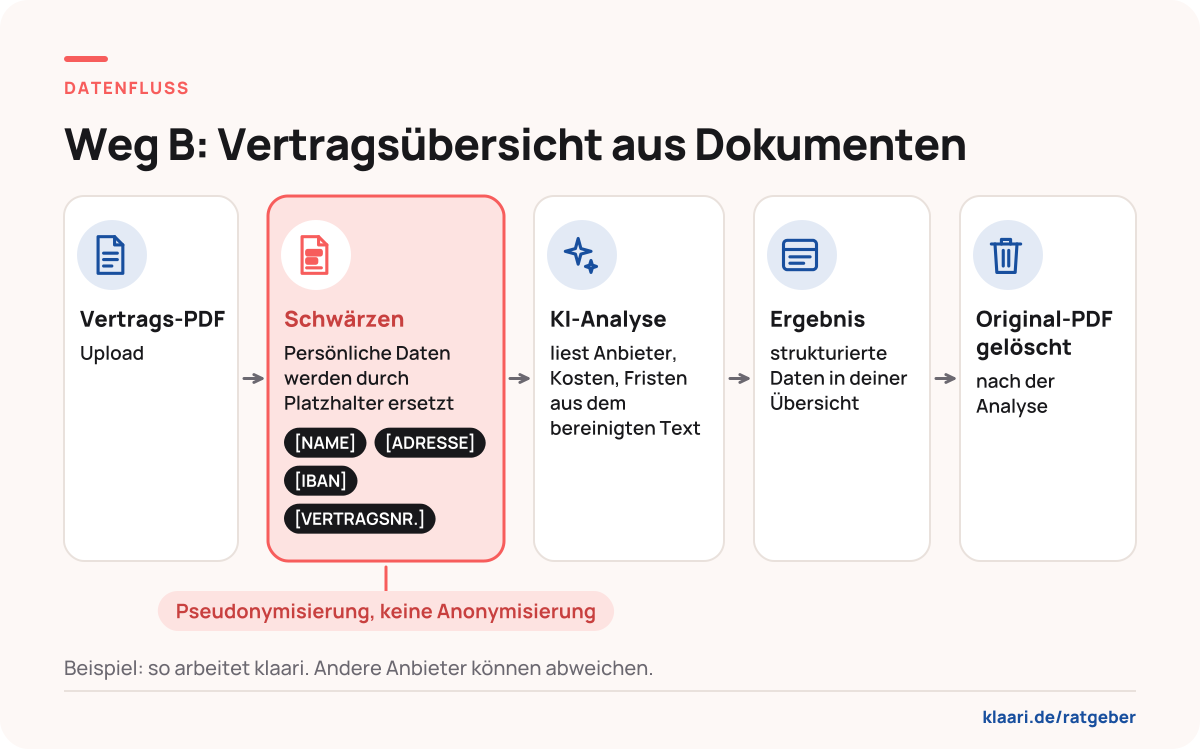
Etwa so: Wird in einem Vertrag dein Name durch „[NAME]“ ersetzt, ist der Text weniger riskant. Wer die Zuordnung kennt, kann ihn trotzdem wieder dir zuordnen, und der Europäische Datenschutzausschuss sieht pseudonymisierte Daten, die sich mit zusätzlichen Informationen einer Person zuordnen lassen, als personenbezogen an (Leitlinien 01/2025, Konsultationsfassung vom 16. Januar 2025). Pseudonymisierung ist deshalb eine Schutzmaßnahme und kein Freibrief. Ein seriöser Anbieter spricht von Pseudonymisierung, nicht von Anonymisierung.
Zur Einordnung ein Beispiel für Weg B: klaari geht diesen Weg. Du lädst Vertrags-PDFs hoch, persönliche Daten wie Name, Adresse, IBAN und Vertragsnummer werden vor der KI-Analyse geschwärzt, und das Original-PDF wird nach der Analyse gelöscht. Die Erkennung arbeitet automatisiert und ist nicht perfekt, deshalb lassen sich alle Felder korrigieren. Die KI-Analyse übernimmt ein externer Anbieter, der nur den bereinigten Text erhält.
Egal, wofür du dich entscheidest: Eine Übersicht aller Verträge hilft dir nur, wenn sie aktuell bleibt. Wie du sie anlegst und pflegst, steht im Beitrag zur Vertrags-Inventur und zum digitalen Vertragsordner. Wie du dich gegen ungewollte Abos auf der Handyrechnung wehrst, beschreibt der Beitrag zu Abofallen, Widerrufsbutton und Drittanbietersperre.
Häufige Fragen
Ist Kontozugriff durch eine App gefährlich?
Nicht per se; der Zugriff ist reguliert und nur mit deiner ausdrücklichen Zustimmung möglich (§ 51 Abs. 1 ZAG). Die Frage ist eher, wie viel du teilen willst. Umsätze zeigen Empfänger und Verwendungszweck, und Verbraucherschützer weisen darauf hin, dass sich aus Kontodaten umfassende Finanzprofile ableiten lassen (Verbraucherzentrale Niedersachsen, Stand 23.03.2023).
Kann ich eine erteilte Zustimmung widerrufen?
Ja, nach Angaben der Banken ist das jederzeit möglich, entweder direkt beim Dienst oder im Online-Banking deiner Bank (so beschreibt es etwa ein Sparkassen-Ratgeber, abgerufen am 20.10.2026). Im Online-Banking siehst du dort auch, welche Dienste auf dein Konto zugegriffen haben. Ob bereits gespeicherte Daten gelöscht werden, steht in den Datenschutzhinweisen des Dienstes.
Was bedeutet „pseudonymisiert“?
Pseudonymisiert heißt, dass Daten ohne zusätzliche Informationen keiner bestimmten Person mehr zugeordnet werden können, etwa weil Namen durch Platzhalter ersetzt sind (Art. 4 Nr. 5 DSGVO). Die Zusatzinformationen müssen gesondert aufbewahrt und geschützt werden. Die Daten bleiben aber personenbezogen, solange eine Zuordnung mit diesen Informationen möglich ist.
Erkennt eine Kontoumsatz-App meine Kündigungsfristen?
Nur, wenn sie zusätzliche Angaben oder Vertragsdokumente bekommt. Im Umsatz stehen Betrag, Empfänger und Verwendungszweck, aber keine Laufzeit und keine Kündigungsfrist. Die Frist steht im Vertrag oder in den Allgemeinen Geschäftsbedingungen.
Dieser Beitrag wurde mit Hilfe von KI generiert und von uns geprüft. Er ist eine allgemeine Information und keine Rechtsberatung. Bei Fragen zu deinem Vertrag helfen die Verbraucherzentrale oder eine Anwältin bzw. ein Anwalt.
Quellen und Rechtsgrundlagen
- § 34 ZAG – Registrierungspflicht ↗ · abgerufen am 20.10.2026
- § 1 Abs. 34 ZAG – Begriffsbestimmung Kontoinformationsdienst ↗ · abgerufen am 20.10.2026
- § 51 ZAG – Pflichten des Kontoinformationsdienstleisters ↗ · abgerufen am 20.10.2026
- Deutsche Bundesbank: PSD2 ↗ · abgerufen am 20.10.2026
- BaFin: Unternehmensdatenbank ↗ · abgerufen am 20.10.2026
- Verbraucherzentrale Niedersachsen: PSD 2, Drittanbieter können Zugriff auf Konten erhalten (Stand 23.03.2023) ↗ · abgerufen am 20.10.2026
- Europäischer Datenschutzausschuss: Leitlinien 06/2020 zum Zusammenspiel von PSD2 und DSGVO (Version 2.0, 15.12.2020) ↗ · abgerufen am 20.10.2026
- Europäischer Datenschutzausschuss: Leitlinien 01/2025 zur Pseudonymisierung (Konsultationsfassung vom 16.01.2025) ↗ · abgerufen am 20.10.2026
- Art. 4 DSGVO – Begriffsbestimmungen (Verordnung (EU) 2016/679, CELEX 32016R0679) ↗ · abgerufen am 20.10.2026
- Sparkasse: PSD2, Drittdienste verwalten und Zustimmung widerrufen ↗ · abgerufen am 20.10.2026
Weiterlesen
Wo sind eigentlich meine Verträge? Suchtipps für jede Vertragsart
Die meisten Verträge findest du an drei Orten: im Mailpostfach (Suchbegriffe wie „Vertragszusammenfassung“, „Versicherungsschein“, „Auftrags…
Kündigungsfristen in Deutschland: Die Übersicht für alle Vertragsarten (Stand 2026)
Für die meisten Laufzeitverträge, die seit dem 1. März 2022 geschlossen wurden, gilt: Nach der ersten Laufzeit verlängern sie sich nur noch …